 English
AIチップ開発競争には、認知度の問題がある。誰もがNVIDIA、AMD、TSMCに注目している。しかし、それらのチップの製造を可能にしている機械に注目する人ははるかに少ない。それにもかかわらず、ウェハーのコーティング、エッチング、洗浄、検査、切断、テストをどれほど精密に行えるかは、まさにそれらの機械にかかっているのだ。.
そこが、日本が重要な役割を果たす点だ。.
2026年7月、日本の半導体製造装置の輸出は ¥143.0 billion 前年同期比で40.7%増加し、輸出量は36.2%増加した。これはAIブームの単なる付随的な現象ではない。その背後にある機械的な仕組みの証拠なのだ。.
この記事では、日本の半導体製造装置産業がなぜ戦略的に重要になったのか、主要5社の装置メーカーがAIチップのサプライチェーンにおいてどのような役割を果たしているのか、そしてなぜ日本が国内の半導体生産能力の再構築に巨額の投資を行っているのかについて考察する。.
AIのボトルネックは、高度なパッケージングの分野へと移行しつつある
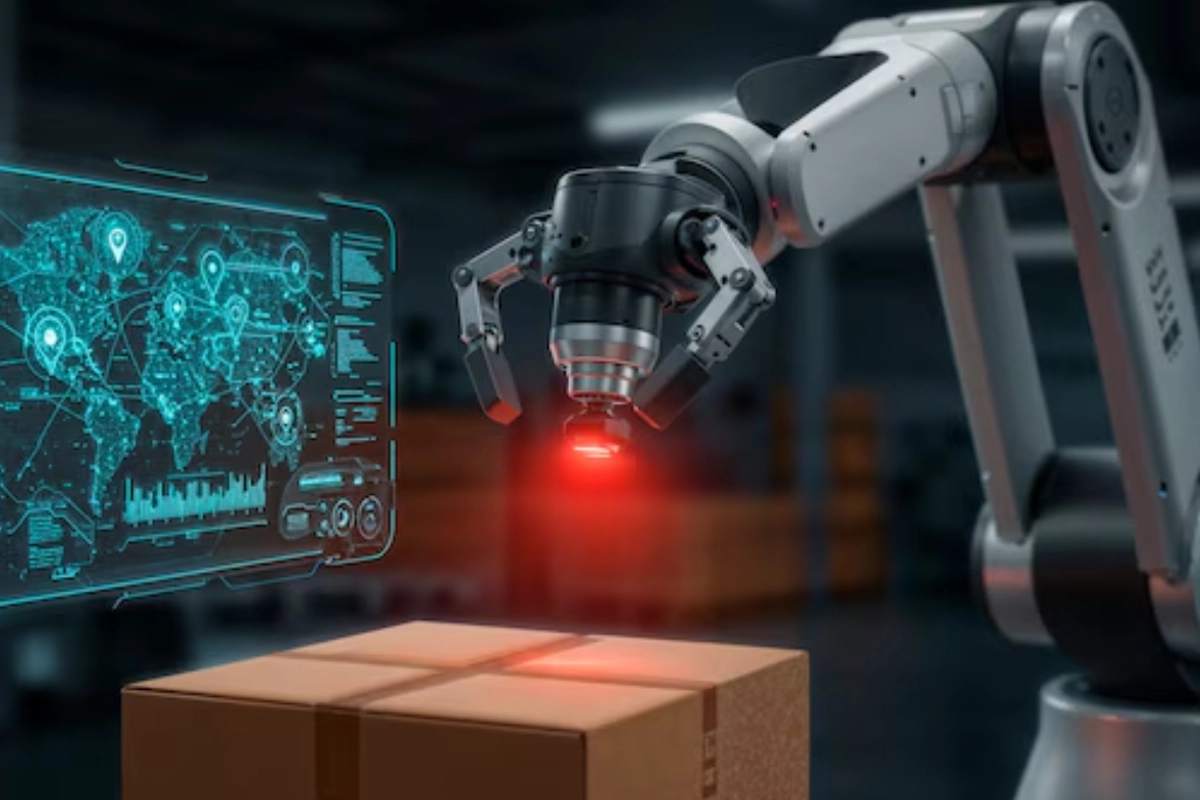 かつてのチップの構造は比較的単純だった。1枚の平らなシリコン基板上に、より多くのトランジスタが配置され、リソグラフィ技術の向上によって性能は向上し続けていた。しかし、AIの登場により、その構図はより複雑になった。現代のアクセラレータには膨大な演算能力が必要だが、同時に、プロセッサを常に稼働させ続けるために、データを十分に高速に転送できるメモリも必要とされている。.
そのため、業界では3D IC、チプレット、高帯域幅メモリに注目する動きが広がっている。メーカー各社は、チップを単一の連続した層として捉えるのではなく、複数のダイとメモリを組み合わせて、1つのコンパクトなパッケージに集約している。 接続には、シリコン貫通ビア(TSV)が用いられる。また、パッケージング技術も、異なる部品同士を互いに近づける役割を果たすことになる。.
このようなアプローチを選択することは、半導体製造のほぼすべての工程に影響を及ぼすことを意味する。特に、コーティング、リソグラフィ、プラズマエッチングといった工程において、より厳密な制御が求められることになる。 同時に、ウェーハの薄化、ダイシング、およびテストの難易度も高まる。かつては1つの部品にのみ影響を及ぼしていた欠陥も、複数の高度なダイが組み合わさると、はるかに大きなコスト負担となる可能性がある。.
日本には、この課題をめぐってすでに相当な産業基盤が築かれている。2026年に発表された「2025年度企業実態調査」によると、2024年の電子部品、デバイス、電子回路の売上高は ¥22.3 trillion. 。一方、横浜国立大学は、100社以上が参加する「3Dヘテロジニアス集積アライアンス」を発足させた。.
それが重要なのは、先進的なパッケージングがもはや単なる仕上げ工程ではなくなっているからだ。パッケージング自体が、性能を左右する要素の一部になりつつある。日本の半導体製造装置業界は、まさにパッケージングが性能の一部となるというこの変化の真っ只中に位置している。.
日本の半導体製造装置産業を支えるツールメーカーたちを紹介する
東京エレクトロン
東京エレクトロンは、製造プロセスのフロントエンドの核心に位置している。製造工程で使用される装置には、リソグラフィーに向けたウェーハの準備を行うコーターや現像機に加え、ウェーハ表面から所定の材料を除去するためのプラズマエッチング装置などが含まれる。.
高度なノード構造において、設計が確実に機能するためには、成膜、コーティング、エッチングの各プロセスを制御する能力が極めて重要だ。ゲート・オール・アラウンド型トランジスタのように、新たなレベルの複雑さに近づきつつあるチップ構造においては、その重要性はさらに高まる。.
日本の半導体製造装置業界において、東京エレクトロンは、設計をパターン化された物理的構造へと変換する工程を担っている。.
アドバンテスト
アドバンテストは、この一連の工程のうち別の段階で事業を展開している。同社の自動試験装置は、製造後のチップが実際に期待どおりの性能を発揮しているかどうかを検査する。.
AIアクセラレータの複雑化が進むにつれ、その役割はますます重要になってくる。SoCテストやメモリテストは、高価なチップがより大規模なシステムに組み込まれる前に、不具合を検出しなければならない。したがって、テストは単なる最終的な品質チェックにとどまらない。それは ものづくり 信頼。アドバンテストは、メーカーが「このチップは動作するのか?」という単純だがコストのかかる問いを投げかけるその局面において、日本の半導体製造装置業界に極めて重要な役割を果たしている。
SCREENホールディングス
SCREENホールディングスは、ウェハ洗浄装置で最もよく知られている。洗浄はリソグラフィほど華やかではないが、半導体製造で用いられる高度なプロセスでは、汚染の許容範囲が極めて狭い。.
各工程の前にウェハーの表面を洗浄し、前の工程で生じた粒子や残留物が後の工程に影響を与えないようにする必要がある。デバイスの微細化が進み、製造が複雑になるにつれて、プロセス洗浄を行うことはますます困難になっている。.
これが、日本の半導体製造装置産業が、多くの人がチップ製造と結びつけて考えるような単一の機械よりも幅広い理由の一つだ。精密さとは、単一の機械のことではない。それは、管理された一連の工程の連鎖である。.
日立ハイテク
日立ハイテクは、このプロセスの測定・検査分野に携わっている。同社の計測・検査装置により、半導体メーカーは、構造が規定の公差範囲内で形成されているか、また製造工程で欠陥が発生していないかを監視することができる。.
製造業者が何が起きたかを測定できなければ、プロセスを適切に管理することはできない。.
その意味で、計測技術は工場のフィードバックループとしての役割を果たしている。現実が意図した設計からどこまで逸脱しているかを、エンジニアに知らせるのだ。それゆえ、日立ハイテクは日本の半導体製造装置産業におけるもう一つの重要な柱となっている。.
DISCO株式会社
ディスコにとって、精密加工は極めて重要であり、これには半導体製造で広く用いられている切断や研削などの工程が含まれる。特に、ウェハーの微細化が進み、高度なパッケージングにおいてダイの極めて慎重な取り扱いが必要となる状況においては、その重要性が際立つ。.
同社は、もうひとつ見過ごされがちな点を指摘している。半導体製造は、トランジスタが形成された時点で終わるわけではない。ウェハーは、貴重な構造を損なうことなく、さらに加工・分離され、次の段階に向けた準備がなされなければならない。.
これら5社を総合的に見ると、日本の半導体製造装置産業が単一の技術だけで説明できない理由がわかる。その範囲は、フロントエンド工程から検査、テスト、そして精密なバックエンド工程にまで及んでいるのだ。.
日本の半導体製造装置業界、国内での後押しを受ける
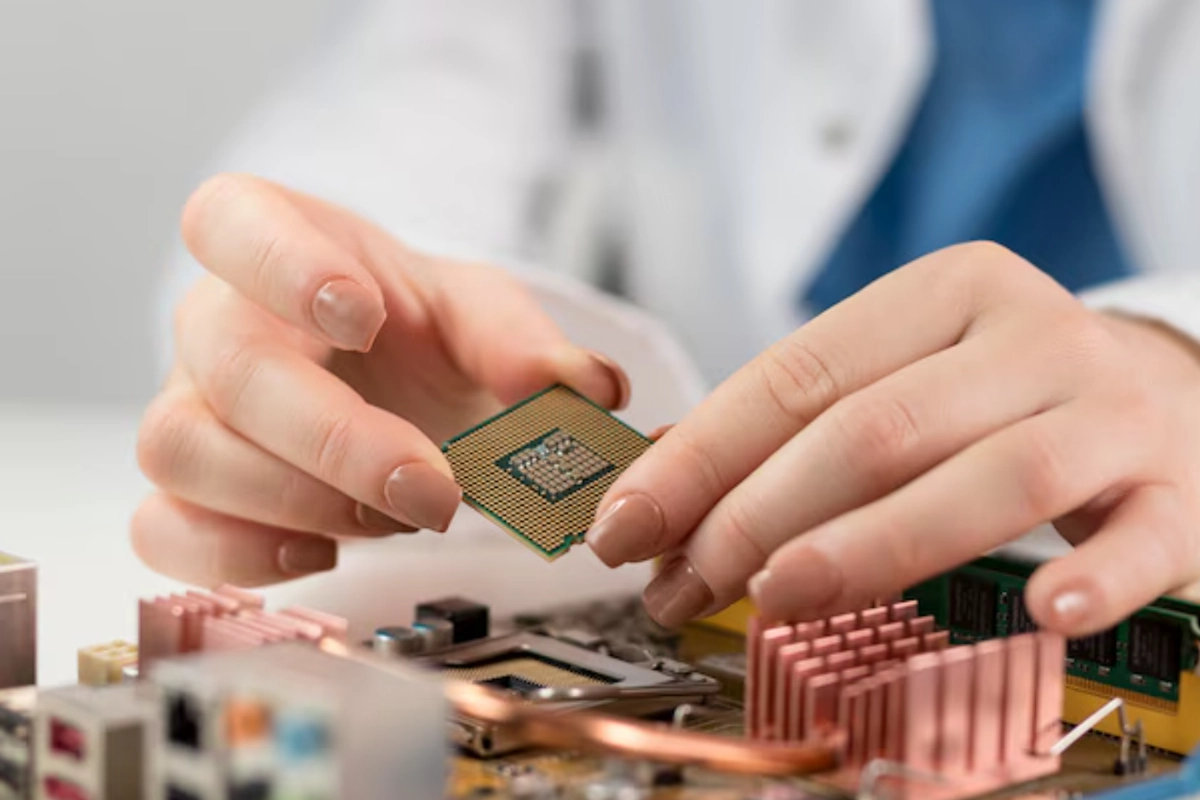 日本の半導体戦略は、もはや世界的な需要によって国内で十分なビジネスが生まれることを期待することを軸にはしていない。半導体の供給は産業上の問題であるだけでなく、経済安全保障上の懸念事項ともなっているため、政府は国内の生産能力を回復させたいと考えている。.
AIおよび半導体産業のインフラを強化するための経済産業省(METI)の枠組みには、2030年度までに10兆を超える公的資金が投入される見込みだ。この政策は、 50 trillion 今後10年間の官民投資において、約160兆の経済波及効果が見込まれる。.
規模も重要だが、方向性の方がより重要だ。経済産業省は、支援は経済安全保障の観点から重要なサプライチェーンのボトルネックとなる技術や製品に焦点を当てるべきだと述べている。この論理によれば、設備、素材、先端製造技術、および関連する能力が、日本の産業政策の中心に大きく近づくことになる。.
熊本は九州における主要な半導体クラスターとなり、一方、日本も北海道を中心に次世代ロジック半導体の生産体制を構築している。その目的は、先端ロジック半導体、パッケージング、製造、そしてそれらを支えるサプライヤーを軸に、より強靭なエコシステムを構築することにある。.
これにより、日本の半導体製造装置業界とそのサプライヤーにとって有益な好循環が生まれる。国内のファブや先端製造プロジェクトが増えれば、地域における顧客基盤がさらに強固になる。顧客基盤が強化されれば、投資や技術力、サプライヤーネットワークを支えることができる。ひいては、そうしたネットワークによって、日本は次世代チップの開発をより強力に支援できるようになるのだ。.
地政学が半導体の地図を書き換えている
日本の半導体製造装置産業は今、技術と国家安全保障の交差点に位置している。輸出規制、サプライチェーンの集中化、そして高度なコンピューティングをめぐる競争により、この装置は10年前よりも戦略的に重要な位置づけとなっている。.
日本は、米国、欧州、中国との関係を踏まえ、半導体事業における目標を慎重に検討しなければならない。日本企業はグローバルなサプライチェーンの一翼を担っているが、日本政府は国際貿易から切り離されることなく、レジリエンスを構築する必要がある。.
このように、日本の半導体製造装置産業の成長には、さらに多くの要素が関わっている。海外市場への参入も重要だが、国内の製造能力や、国際的な信頼関係に基づくパートナーシップも不可欠だ。.
2026年5月、日本と欧州連合は、以下の強化および多様化に関する協定に署名した。 サプライチェーン また、輸出規制の拡大を背景とした、重要技術や新興技術の開発も進んでいる。これは広範な傾向だ。半導体政策の核心は、もはや単なる低コスト生産ではなく、集中化と依存度の管理にある。.
日本の半導体製造装置業界において、最大の単一市場に製品を販売している企業が勝者になるとは限らない。むしろ、複数の戦略的な製造エコシステムにおいて、引き続き有用であり続ける企業が勝者となる可能性がある。.
2nmを超えて 日本にとっての真の試練
次の段階はさらに困難になるだろう。ゲート・オール・アラウンド型トランジスタ、極端紫外線(EUV)を用いた製造技術、先進的なパッケージング技術、そして炭化ケイ素を含む新素材などが、生産を 半導体 より専門的な道へと進む。.
こちらもお読みください: Nuvoton、26セル対応のEISバッテリー監視ICを発表
日本が半導体産業のあらゆる分野を支配する必要はない。その重要性は、むしろ既存の強みを専門化することにある。.
だからこそ、日本の半導体製造装置業界は、AIブームそのものを超えて注目に値するのだ。チップが新世代へと進化するたびに、誰かが解決しなければならない新たなレベルの精度が求められるからだ。.
真の問題は、日本が次のNVIDIAを生み出せるかどうかではない。問題は、製造チェーンの至る所に組み込まれた日本のツール、プロセス、専門知識なしに、世界が次世代のAIハードウェアを構築できるかどうかだ。それこそが、次のチップサイクルを乗り切れるような影響力なのである。.
 日本語