 English
日本は、再生可能エネルギーの問題を単に太陽光や風力を増やすだけで解決することはできない。人々や産業が必要とする時に電力が供給されなければならないが、天候はそれに合わせて変わるわけではない。 そこで、長期間エネルギー貯蔵(LDES)が重要な役割を果たす。余剰電力を蓄え、発電量が低下したり需要が高まったりする長期的な期間に放出することで、需給のギャップを埋めるのだ。 日本には2つの課題がある。それは、電力供給を維持することと、世界で最もエネルギー集約度の高い産業の一部において低炭素化を実現することだ。本記事では、なぜ日本でLDESが拡大しつつあるのか、どのような技術がそれを実現できるのか、そして最近の政策や商業的な動向が今後の展開にどのような示唆を与えるのかについて考察する。.
核心的な課題と、なぜ今、日本にLDESが必要なのか
 日本のエネルギー問題は、再生可能エネルギーの発電量を増やすことだけでは到底解決できない。日本には近隣諸国との国境を越えた送電網の接続がないため、国内の供給が不足しても電力を輸入することができない。欧州の相互接続された市場では、各地域が互いに支え合うことができるが、日本ではそれができない。そのため、国内の発電、蓄電、および送電網の柔軟性に対して、さらなる負担がかかっている。.
2011年の福島第一原発事故も、状況を一変させた。原子力発電所の多くが停止された後、日本は火力発電への依存度をさらに高めた。それ以来、再生可能エネルギーの割合は増加しており、全体的なエネルギー転換は現在も進行中だが、電力供給を危険にさらすことなく化石燃料発電を段階的に廃止するという課題は依然として残っている。 経済産業省(METI)の2024年度エネルギー統計は、その難しさを如実に示している。火力発電の割合は 67.5 per cent 日本で発電された電力の。.
再生可能エネルギーは、さらなる課題をもたらす。再生可能エネルギーによる発電は、需要ではなく気象条件に左右されるからだ。リチウムイオン電池による蓄電は、短期間(数時間程度の蓄電)では有効であり、迅速に動作して日中の電力を再配分できるが、再生可能エネルギー源からの発電量が低下している状態を数日間平準化することはできない。 LDESは、より長期間にわたり電力を貯蔵し、それを放出するように設計されているため、このギャップを埋めることができる。 パワー より多くの電力が必要となるたびに。LDESがなければ、システムから蓄熱を排除することで、負荷調整はさらに困難になる。.
再生可能エネルギーの拡大が進む中、LDESが電力系統の安定性をいかに支えるか
再生可能エネルギーにはタイミングの問題がある。太陽光発電は日中に発電量がピークに達することが多いが、日没後も需要は高いままである。風力発電は天候によって変動する。送電網が発電された電力をすべて吸収できない場合、運営者は再生可能エネルギーの出力を削減せざるを得ないことがある。これを「出力抑制」という。.
METI’s 2026年の再生可能エネルギー政策資料によると、出力制御区域は全国に広がっている。複数の地域で同時に行われる出力制御も増加しており、総抑制量も増加傾向にある。日本が再生可能エネルギーの設備容量を拡大するにつれ、柔軟性の必要性はますます高まっている。.
LDESには、いくつかの点で役立つ。.
負荷平準化により、太陽光発電や風力発電の出力が高い時に余剰電力を蓄え、需要が高まった時に放出することができる。午後の太陽光発電で夕方の電力消費を賄えるため、電力系統が従来の発電所に頼る度合いが低くなる。.
出力抑制の緩和は、事業者にもう一つの選択肢を与える。太陽光や風力の発電量が過剰になった瞬間に出力を削減するのではなく、蓄電設備が余剰電力を一部吸収し、後で放出することができる。.
需給バランス調整は、再生可能エネルギーの発電量が需要を下回る状態が長期間続く場合に備えるものだ。蓄電により柔軟性が高まり、電力不足時に化石燃料を燃焼させる必要性が減る。.
系統の柔軟性とは、発電や消費のパターンが変化した際に、系統がどれほど適切に対応できるかを指す。個々のプロジェクトがどれほど貢献できるかは、その立地、近隣の送電容量、そして運用方法によって決まる。.
蓄電があっても、発電抑制を完全に解消できるわけではない。とはいえ、十分な蓄電やその他の柔軟性対策がなければ、日本は送電網が十分に活用できない再生可能エネルギー電力を生産し続けることになる。LDESを活用すれば、そうした発電量のより多くを、人々が頼りにできる電力に変えることができる。.
電力網を超えて産業の脱炭素化を推進する
電力網から離れると、事態はさらに興味深いものになる。工場は、家庭やオフィスとは異なる方法でエネルギーを使用する。鉄鋼、化学、製造業では、多くの場合、継続的な電力供給が必要であり、一部の工程では高温の熱も必要となる。こうしたニーズを再生可能エネルギーに切り替えるのは簡単ではない。.
熱貯蔵や化学貯蔵はその一部を賄うことができる。熱貯蔵は熱を蓄え、プロセスで必要になった際に放出するため、施設が燃料を絶え間なく燃焼させる必要はない。 水素を含む化学貯蔵は、エネルギーを燃料や工業用原料に変換し、後で使用できるように保存する。どちらも脱炭素化を支援できるが、適しているかどうかは、プロセス、インフラ、コスト次第である。.
企業向け電力購入契約(PPA)も、この点で重要だ。これにより、企業は通常、発電事業者との長期契約を通じて再生可能エネルギーによる電力を購入できる。しかし、1年分の消費量を再生可能エネルギーの発電量と一致させたとしても、発電所が稼働しているすべての時間帯にクリーンな電力が利用できるわけではない。 蓄電システムは、余剰電力がある時間帯から需要の高い時間帯へエネルギーを移すことで、そのギャップを埋める。再生可能エネルギーの供給をより安定させたい企業にとっては、蓄電時間が長いことが最も重要だ。.
日本の FY2026 support programme これもまた、市場に向けたシグナルの一つだ。環境省は、オンサイトPPAや類似の仕組みを通じて、自家消費型太陽光発電や定置型蓄電池を導入する商業・工業施設を支援している。対象となる定置型蓄電池の設置には、対象経費の最大3分の1に相当する補助金が受けられる。.
これにより、太陽光発電と蓄電を組み合わせたプロジェクトの経済性が向上する可能性がある。特に、自家発電の割合を高めたいと考えている企業にとってはそうだ。しかし、蓄電池の購入はあくまで一環に過ぎない。産業用ユーザーは、LDESの導入を決定する前に、稼働スケジュールやエネルギー需要、そして蓄電された電力が自社にとって実際にどれほどの価値を持つかを検討する必要がある。.
日本市場を開拓する長期間エネルギー貯蔵技術
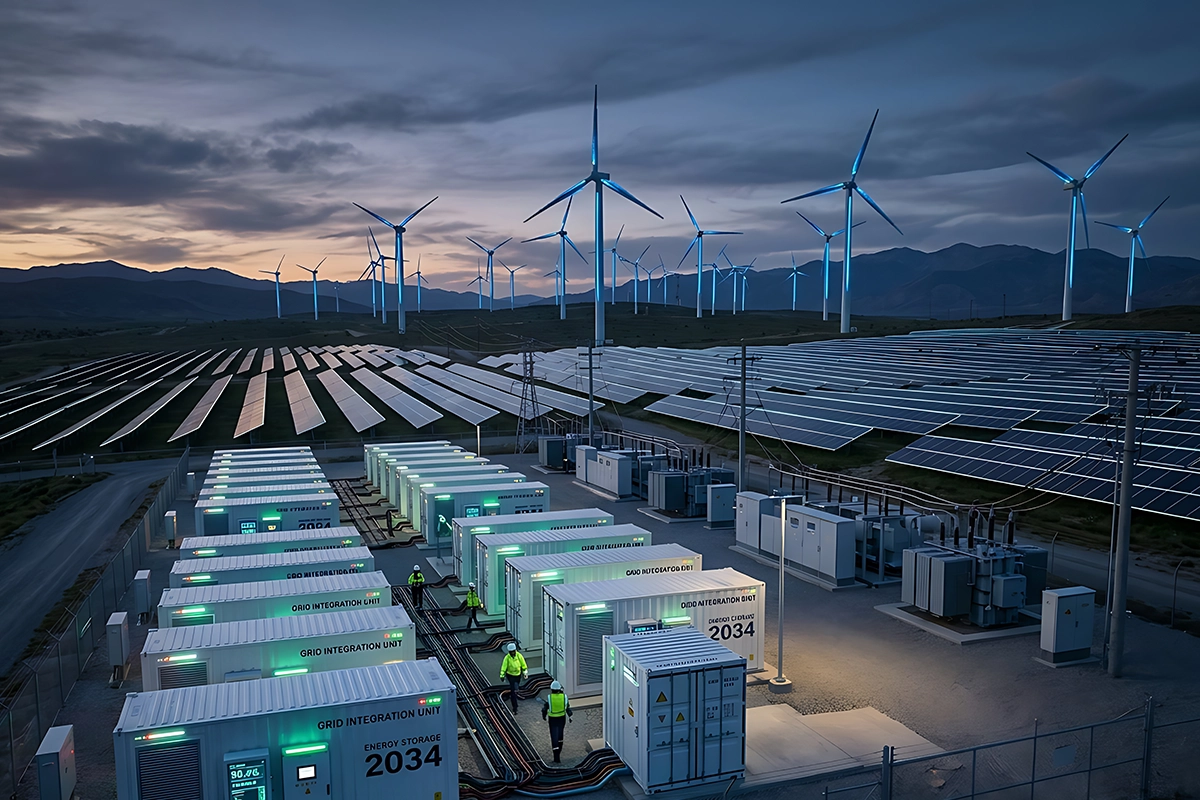 日本の蓄電ニーズを満たす単一の技術など存在しない。用途によって、必要な容量、放電期間、運用条件は異なる。日本には、系統運用者や産業用ユーザー双方のニーズに応えられる、実績のあるインフラと新しい技術を組み合わせたソリューションが必要だ。.
揚水発電は、依然として確立された選択肢の一つだ。水をより高い貯水池まで汲み上げ、その後、タービンを通って流れ下ることで発電を行う。新規プロジェクトは、適切な立地、環境への配慮、開発要件によって制約を受けている。日本は依然としてこの手法の可能性を模索している。提案されている 100 MW-class 大分県と熊本県にある既存の志茂ケと松原のダムを活用した揚水発電プロジェクトは、現在、環境影響評価の予備段階にある。まだ稼働はしていないが、これによって、さらなる揚水発電容量の導入が検討されていることが示されている。.
フロー電池は、より長時間の利用に適したもう一つの選択肢だ。一部の設計では、従来の電池よりも出力容量とエネルギー容量をより独立して調整できる。これは、長い放電期間や柔軟な容量設定を必要とするプロジェクトに適している。これが商業的に普及するかどうかは、プロジェクトの経済性、運用性能、そして他の蓄電技術との競争力次第だ。.
水素と蓄熱は、エネルギーミックスの幅をさらに広げる。 例えば、再生可能エネルギーによる電力で電解装置を稼働させ、発電や産業用途で必要となるまで水素を製造・貯蔵することができる。また、工業プロセスにおいても、高温熱貯蔵を利用して電力を熱として蓄え、後で利用することが可能だ。これらは異なる変換プロセスやインフラを伴うため、系統連系型蓄電池と同一視すべきではない。.
日本における真のチャンスは、各技術を、それが解決すべき課題に適切に組み合わせることにある。系統運用事業者にとっては、電力貯蔵が優先事項となるかもしれない。一方、産業施設では、熱貯蔵や化学貯蔵の方がより大きな効果をもたらす可能性がある。.
政策支援と今後の展望
技術だけでは、日本のエネルギー貯蔵に関する目標は達成できない。プロジェクトには、規制面での後押し、確実な収益モデル、そして送電網への接続が必要だ。補助金によって初期費用を抑えることができ、研究・実証プログラムを通じて、新技術が実際の運用環境で機能するかどうかを検証できる。しかし、そうした取り組みは最終的に商業的に成立するプロジェクトとして結実しなければならない。政策の発表だけでは意味がない。.
経済産業省の系統連系件数のデータは、市場の関心と実際の導入状況との間に隔たりがあることを示している。2025年12月時点で、日本ではおよそ 640 MW 系統連系用蓄電池の容量のうち。約30 GW分のプロジェクトが、系統連系契約の申請段階にとどまっていた。経済産業省はまた、申請が必ずしも連系の完了につながるわけではないと警告している。.
このギャップには注目すべきだ。大規模なパイプラインは投資家の関心の高さを示唆しているが、プロジェクトが送電網への接続や資金調達、持続可能な運営モデルを確保できる保証にはならない。開発業者は、資産がどこに位置するか、どのような系統サービスを提供できるか、そして運用期間全体を通じてどのように収益を上げるかを検討しなければならない。.
蓄電の経済性は、容量市場や、適格性に応じて潜在的な発電設備の種類に対して利用可能容量や系統サービスに対する対価を支払うなど、その他の関連する電力市場メカニズムを通じて向上させることができる。グリーン・イノベーション・ファンドなどの資金調達や制度に関する実証データが、これを裏付けることができる。ただし、政策においては、単に計画上の容量だけでなく、蓄電設備が実際に提供するサービスに対して報いるべきである。.
こちらもお読みください: UiPathとSnowflake、双方向連携を開始
次の段階では、政策立案者、送電網運営者、開発業者、および産業用エネルギー利用者間の連携を一層強化する必要がある。送電網は再生可能エネルギーの拡大に歩調を合わせなければならない。市場ルールは、蓄電事業の運営を成立させるものでなければならない。. 企業 蓄積エネルギーが測定可能な価値をもたらす用途を見つけなければならない。これらすべてが一体となって前進するとき、日本のLDESは勢いを増していくだろう。.
結論
日本のエネルギー転換は、再生可能エネルギーの導入容量の多寡だけで評価されるものではない。重要なのは、消費者や産業が必要とする時に、効率的かつ確実に電力を供給することだ。これはLDESが橋渡し役を果たす可能性を秘めているが、その利用には テクノロジー それだけではすべての問題が解決されるわけではない。系統連系、プロジェクトの経済性、適切な立地の確保、そして産業ニーズが、市場の成長を牽引する重要な要素となる。電力会社や開発業者は、既存の需給問題に対する解決策に投資することが重要であり、製造業者にとっては、電力・熱・水素の貯蔵によって化石燃料の使用量を削減できるかどうかを検討することが重要だ。.
 日本語