 English
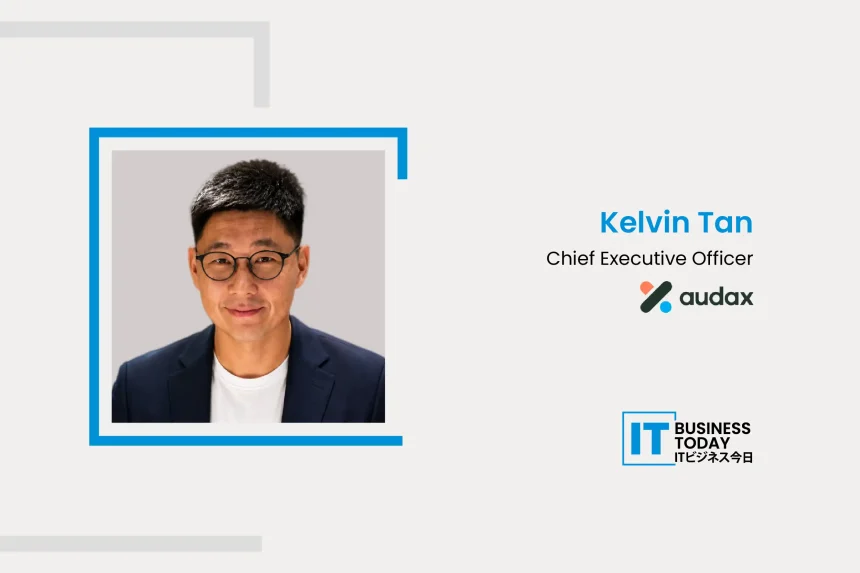
ケルビン、これまでの職歴と、オーダックスでの現在の役割について教えてくれるか?
私は過去20年間――FMCG分野へのわずかな寄り道をのぞけば――銀行業界で働き、トランザクション・バンキング、リテール・バンキング、コンシューマー・ファイナンスを担当してきた。 スタンダードチャータード銀行では、最終的に「nexus」というBanking-as-a-Service事業を構想し、立ち上げた。この経験を通じて、規制の厳しい大規模金融機関内で新たな銀行モデルを構築するために何が必要かを、身をもって体験することができた。.
現在、私はaudax Financial TechnologyのCEOを務めており、同社では銀行が将来を見据えた企業へと変革できるよう支援するデジタルバンキングプラットフォームを構築している。 そのコンセプトは、顧客が既存のインフラを基盤として近代化を図れるように支援すると同時に、AIやデジタル資産といった最先端の機能と組み合わせることで、エンベデッド・ファイナンス、データ主導型サービス、エコシステム戦略といった先進的な銀行ビジネスモデルを追求するための選択肢を提供することにある。.
ケルビン、君のキャリアは、リテールバンキングやFMCGから、トランザクションバンキング、デジタル決済、スタンダードチャータード・ネクサス、そして現在はオーダックスへと移ってきた。振り返ってみて、困難なビジネス上の課題に対する考え方を最も変えた経験はどれか。また、その教訓は、最終的にオーダックスで解決したい課題を選ぶ際に影響を与えたか。
これまでのあらゆる経験が、困難なビジネス上の問題に対する私の考え方に影響を与えてきた。最も有用なアプローチは、常に包括的な問題をその構成要素まで分解し、それぞれの要素を解決するための計画を立てることだと考えている。.
このアプローチの重要性を浮き彫りにした経験があるとすれば、それはスタンダードチャータード銀行内で新たな銀行サービスを構築したことだ。 顧客にとって魅力的な提案や、十分に機能する技術があったとしても、運営モデルやリスク管理体制、あるいは経済性の問題が解決されていなければ、失敗に終わる可能性がある。.
私がaudaxで解決したかった根本的な課題は、世界中の銀行に対し、先進的なビジネスモデルを追求する選択肢を提供すると同時に、AIやデジタル資産といった最先端の機能を柔軟に導入できる体制を構築することだった。この変化は確実に訪れ、今後20年間で避けられないものとなる。 銀行は、組み込み型金融、データ、そしてより広範なエコシステムを通じて価値を創出する新たな方法をますます模索していくことになるだろう。その一方で、AIやデジタル資産はそうした可能性を加速させることになる。.
問題は、こうした変化が起こるかどうかではなく、銀行がそれに参画するためのインフラと柔軟性を備えているかどうかだ。それこそが、audaxが解決を目指している根本的な問題である。.
スタンダード・チャータード銀行の内部で何年もかけて新たな提案を構築した後、オーダックスに移り、銀行側とは立場を逆転させた。組織の外側から銀行の変革を支援し始めて初めて、銀行についてどのようなことに気づいたのか。
私にとって、本当に学んだことは、地域や銀行が異なっても、共通する課題や懸念、障害が数多く存在するということだ。詳細は異なるかもしれないが、大まかな課題はかなり一貫している。ある顧客銀行との対話や問題解決策は、別の顧客銀行にもほぼそのまま応用できることが分かった。.
スタンダードチャータード銀行内で銀行向けテクノロジーを構築してきた経験から、我々自身もこうした課題の多くを経験しており、それが他の銀行が直面している共通の問題を把握する助けとなっている。 だからこそ、当社がクライアントに提供するメリットの一つとして、銀行との提携を進める中で、サービスやプラットフォーム、アプローチを継続的に進化・アップグレードしていくことが挙げられる。新たな機能を開発し、共通の課題を解決するにつれ、それらの改善点は他のクライアントにも提供され、地域に応じたカスタマイズも可能となる。.
SCネクサスを立ち上げた当時、バンキング・アズ・ア・サービス(BaaS)は、銀行がデジタルエコシステムを通じて顧客にアプローチするための新たな手法として、まだ台頭しつつある段階だった。このモデルが実際にどのように進化してきたかを踏まえて、業界は当初、BaaSについてどのような点を誤っていたと思うか。また、それ以来、どのような教訓を得たのか。
BaaSモデルに伴うリスクは、特に欧米において著しく過小評価されていたと思う。初期のBaaSモデルでは、銀行とフロントエンドのエコシステムの間に技術仲介業者が介在していたからだ。これにより流通は容易になったものの、説明責任、可視性、リスク管理の面で複雑さが生じてしまった。 何か問題が発生した際、重要な問いとなったのは、「実際に顧客や取引、そしてそれに伴うリスクを理解していたのは誰か」ということだった。
現在の状況は、技術的・理念的に先進的な銀行のみがBaaSを適切に実行できるという認識が高まっていることを示している。つまり、インフラ、データ処理能力、業務管理体制といった技術的な成熟度を備えつつ、規制対象業務に対する責任を維持しつつ、従来の流通モデルを見直し、エコシステムパートナーシップを受け入れ、従来の銀行業務の枠を超えて事業を展開する理念的な意欲を持つ銀行のことである。.
だからこそ、技術仲介モデルは初期の認知度向上という点では興味深いものの、おそらく正しいアプローチではないと私は考えている。.
Audaxの提案は、銀行に抜本的なシステム入れ替えを強いることなく、近代化を支援することを軸に据えている。大手金融機関の制約を身をもって経験してきたあなたとしては、今日の真のボトルネックは、技術そのものにあるのか、それともその技術を支える組織やリスク体制にあるのか、どう考えるか。
私の経験上、この文脈においてテクノロジーが障壁となることは通常ない。主な課題は、たいてい「人」と「リスク管理の枠組み」にある――つまり、未来の能力の実現を評価する際に、過去の考え方が引き合いに出されているのだ。.
銀行は数十年にわたり、顧客を保護し、リスクを管理し、業務の回復力を維持するために、システム、プロセス、および統制体制を構築してきた。これらは業界にとって大きな役割を果たしてきたが、根本的に異なる技術やビジネスモデルに同じアプローチを適用すると、組織的な硬直性を生み出す可能性もある。.
例えば、従来の銀行業務の変革は、多くの場合、相互依存関係が複雑で承認プロセスも煩雑な、数年規模の大規模なプログラムを通じて進められてきた。しかし今日、銀行には、すべてを一気に置き換えるのではなく、既存のインフラを活用しながら段階的に新機能を導入し、近代化を図ることができる技術が備わっている。課題は、こうした異なるアプローチに対応できるよう、銀行の内部の意思決定、リスク評価、ガバナンスのプロセスが適応できるかどうかである。.
問題は、銀行が慎重すぎるということではない。問題は、銀行が新たな可能性を、別の時代に設計された枠組みを通じて評価してしまうことがあるという点だ。.
銀行業界の変革における次の段階では、技術面と同様に組織の考え方においても大きな変革が必要になると私は考えている。銀行には、既成概念に疑問を投げかける意欲のある人材、真のリスクと旧来の慣行とを区別するリスク管理フレームワーク、そしてイノベーションの必要性と強靭性を維持する責任とのバランスをとれるリーダーシップが求められる。.
結局のところ、近代化とは、単に銀行が使用する技術を変えることだけではない。それは、銀行が「何が可能か」についてどう考えるか、そしてその実現に向けてどう取り組むかという在り方を変えることなのだ。.
インドネシア中央銀行(Bank Indonesia)の報告によると、2026年第2四半期のデジタル決済取引件数は160億7000万件で、前年同期比で36.88%増加した。 従来の銀行のインターフェースではなく、デジタルエコシステム内で金融活動が行われることが増えている中、「デジタル銀行」という概念そのものが時代遅れになりつつあると思うか。もしそうだとすれば、それに代わるものは何か。
とんでもない。 特にエージェント型実行や分散型レールの時代において、時代遅れになりつつあるのは、銀行がエンドクライアントとの主要な接点を今後も持ち続けるという考え方だ。これについては様々な見解があり、最終的にどうなるかはまだ分からないが、顧客が自社のアプリケーションを通じてのみ銀行とやり取りすることを期待するという考え方は、おそらく時間の経過とともに消えていくだろう。.
そうした状況において、「デジタル銀行」は依然として活況を呈している。データインフラが最新かつ拡張性があり、リアルタイム対応可能な銀行は、包括的なエコシステムが展開される時代において、新たな創造的なビジネスモデルに取り組む上で、おそらくはるかに有利な立場にあるだろう。とりわけ、銀行業務を行う上で必要な規制や資本要件については、今後も規制によって参入障壁が築かれ続けるためである。.
業界におけるAIに関する議論の多くは、モデルの能力向上に焦点が当てられてきた。audaxでのあなたの現在の仕事は、AIが実際の銀行業務環境の中で稼働する必要がある場合に何が起こるかに、ますます焦点を当てている。AIシステムが、銀行員への助言から、銀行のデータやAPI、ワークフローと実際にやり取りする段階へと移行すると、何が変わるのか。また、その自律性の境界線はどこに置くべきなのか。
実は、audaxではこのテーマについて幅広く取り組んでいる。.
AIが単なる質問への回答から、銀行のデータやAPI、ワークフローとの連携へと移行した瞬間、問題は一変する。もはや「そのモデルは十分に賢いか」と問う段階ではない。「どのような情報を把握できるのか? どのような決定を下す権限があるのか? そして、どのような実行が許可されているのか?」と問わなければならないのだ。“
こちらもお読みください: UltraSuperNew K.K.の創業者兼取締役、マーク・ウェッセリング氏へのインタビュー.
Audaxは、銀行や金融機関向けにAI制御プレーンを構築し、可観測性、監査可能性、ガードレール、および顧客が定義できる制御機能を提供している。これにより、銀行はAIが既存システムとどのように連携するかを管理しつつ、その活動に対する可視性と説明責任を維持することができる。.
自律性の範囲は、銀行の顧客と銀行が共同で定義すべきである。そうすることで、詐欺やマネーロンダリング対策(AML)のリスクなど、銀行業界を襲う多くの脅威に対して、安全性、セキュリティ、および規制上の管理体制が引き続き強固なものとなるようにするためだ。.
AIの自律性について、普遍的な基準を一つ設けるべきだとは考えていない。適切な自律性のレベルは、活動の性質、顧客の同意、および伴うリスクによって決まるべきだ。.
例えば、AIが情報を収集して金融商品を推奨することと、AIエージェントが決済を実行することとは、根本的に異なる。後者については、特にその行動が財務上や規制上の影響を及ぼす可能性がある場合、明確に定義された承認手続き、取引限度額、および適切な人的監督が必要となる。.
目標は最大限の自律性ではなく、明確な説明責任を伴う適切な自律性である。銀行は、AIに何ができるか、どのような条件下で実行できるか、そしていつ人間の介入が必要かを判断できる状態を維持しなければならない。.
あなたのキャリアを通じて、確立された機関と型破りなビジネスモデルの交差点に何度も立たされてきた。AI、組み込み型金融、オープンバンキング、デジタル資産が今、融合しつつある中、銀行業の未来について、特に間違っている可能性が高いと思われる前提は何か。
銀行のビジネスモデルの将来は、主にバランスシート上の活動にあるという見方は、今後10年ほどの間に大きな試練に直面することになるだろう。.
融資や預金は、当然ながら今後も中核的な役割を果たし続けるだろう。しかし、銀行には資本以上に価値が高まっているものがある。それは、顧客との信頼関係、アイデンティティ、取引データ、アクセス権限、規制に準拠したインフラ、そして価値を安全に移動させる能力だ。.
AI、オープンバンキング、エンベデッド・ファイナンス、デジタル資産が融合するにつれ、これらの資産はまったく異なるビジネスモデルを支えることができるようになる。銀行は、単に顧客があらゆる金融取引を始める場というだけでなく、エコシステム全体にわたるデータや金融機能の信頼できる仲介者としての役割をますます果たすようになるだろう。.
これは、銀行がAIやステーブルコインを採用するかどうかという問題よりも、はるかに興味深い疑問を投げかける。すなわち、インターフェースや知能、さらには決済インフラさえも別の場所に置かれるようになった場合、銀行の本来の役割とは一体何なのか、ということだ。
まだ完全な答えは分かっていないと思う。しかし、今からその問いを投げかけ始める組織は、10年後にははるかに多くの戦略的選択肢を手にすることになるだろう。.
あなたはこれまでのキャリアの多くを、銀行、テクノロジー、プロダクト、戦略、そして外部エコシステムに携わる人々を結びつけることに費やしてきた。銀行業務に求められる規律、ガバナンス、そして回復力を損なうことなく、人々が従来の考え方に挑戦できる環境を築く上で、どのようなことを学んだか。
私は「挑戦」と「規律」を対立するものとは考えていない。実際、私がこれまで一緒に仕事をしてきた最高のチームは、既成概念に積極的に挑戦する一方で、証拠や説明責任についても同様に厳格だった。.
私がまず心がけているのは、目的を極めて明確にすることだ。解決すべき問題が全員に理解されれば、その達成方法について、私を含めて誰もが遠慮なく異議を唱えられるようになるはずだ。.
一方で、銀行業には決して譲れない要素がある。顧客の信頼、セキュリティ、規制上の義務、そして業務の回復力といったものは、イノベーションを追求するからといって、単に無視できるものではない。そこで問題となるのは、どの制約が真に動かせないものであり、どの制約が「これまでそうしてきたから」という理由だけで存在しているのか、ということだ。
優れたリーダーシップとは、人々がその質問を投げかけられるだけの安心感と、その違いを見極められるだけの規律を生み出すものだ。.
あなたは、これまで長期的なキャリアプランを特に持ったことはなく、その代わりに次々と困難な課題に挑戦し続けてきたと語っている。銀行業界で最も困難な変革課題のいくつかを軸にオーダックスを築き上げてきたが、次に解決したいと最も興味を抱いている困難な課題は何なのか。また、その課題に取り組む価値がある理由は何なのか。
私が最も関心を持っている問題は、やはり私たちをオーダックスへと導いたあの問題だ。つまり、将来の銀行業のビジネスモデルは、実際にはどのようなものになるのだろうか。
世界中の銀行がそうした将来のビジネスモデルを構築する一助となれることを心から願っている。銀行業界は大きな変革の時期に差し掛かっており、成功を収めるのは、柔軟に適応し、新たな機会を模索し、従来の事業を超えた価値を創造できる金融機関だと信じている。.
この問題を解決する価値がある理由は、銀行が経済において極めて重要な役割を果たしているにもかかわらず、多くの銀行が、別の時代に構築された技術、プロセス、運営モデルに制約を受けているからだ。もし我々が、銀行がそうした制約を克服できるよう支援できれば、単にイノベーションを可能にするだけにとどまらない。 今後20年間で大きく様変わりする可能性のある金融業界において、銀行が依然として存在意義を持ち続け、顧客にサービスを提供し続けられるよう、その力を与えているのだ。.
それとは別に、もし機会があれば、今後100年間にわたるシンガポールという国家の実現可能性について検討してみたいと強く思っている。.
 日本語